

Sparkasse Business

- 82.00 Rezensionen
- 4,3
- Downloads
- 100.000+
 Analyse von Appgk
Wer ein Geschäftskonto bei der Sparkasse nutzt, möchte unterwegs meist keine komplizierte Finanzzentrale bedienen. Es geht um sehr konkrete Momente: kurz prüfen, ob eine Zahlung eingegangen ist, eine Rechnung überweisen oder vor dem nächsten Termin sehen, wie viel Spielraum auf dem Konto bleibt. Genau dort setzt Sparkasse Business an. Ich habe die App als mobile Banking-Anwendung für geschäftliche Zwecke betrachtet und finde ihren Ansatz angenehm klar: Sie soll die wichtigsten Bankwege aus der Geschäftsstelle auf das Smartphone holen, ohne sich wie eine allgemeine Bürosoftware anzufühlen.
Entwickelt wird die Finanz-App von Star Finanz GmbH. Sie ist kostenlos erhältlich, richtet sich an alle Altersgruppen und läuft ab iOS beziehungsweise Android 10. Die aktuelle Fassung trägt die Versionsnummer 8.2.3. Im Store kommt sie auf einen Durchschnitt von 4,3 bei 726 Bewertungen und wurde bereits über 100.000-mal installiert. Diese Zahlen sagen natürlich nichts darüber aus, ob sie zu meinem konkreten Arbeitsablauf passt. Entscheidend ist vielmehr, ob ich mein Sparkassen-Geschäftskonto damit schnell genug erreiche und ob die Sicherheits- und Bestätigungsschritte im Alltag nicht mehr Zeit kosten als der eigentliche Bankvorgang.
Was mich beim Einstieg erwartet
Der wichtigste Punkt vor der Installation ist die eigene Bankverbindung. Sparkasse Business ist keine unabhängige Buchhaltungsplattform, in der ich beliebige Geschäftszahlen aus verschiedenen Quellen zusammenwerfe. Ihr sinnvollster Einsatz liegt bei Menschen, deren geschäftliche Bankgeschäfte über die Sparkasse laufen und die dafür einen mobilen Zugang verwenden möchten. Wer eine vollständige Einnahmen-Ausgaben-Verwaltung, Rechnungsautomatisierung oder eine zentrale Lösung für mehrere Banken sucht, sollte die App deshalb nicht mit einer Buchhaltungssoftware verwechseln.
Ich würde sie eher als mobile Geschäftsstelle für den täglichen Bankweg einordnen. Das ist eine wichtige Erwartungshaltung: Die Stärke liegt in der schnellen Erreichbarkeit des Kontos und in den typischen Zahlungsabläufen, nicht in umfangreichen Auswertungen für die Jahresplanung. Für Selbstständige, kleine Betriebe und Verantwortliche, die zwischen Kundenterminen, Lager und Büro wechseln, kann diese Konzentration ein Vorteil sein. Es gibt weniger Anlass, sich durch Funktionen zu arbeiten, die man unterwegs ohnehin nicht braucht.
Im Vergleich zum klassischen Online-Banking im Browser ist der praktische Unterschied vor allem die Nähe. Ich muss nicht erst einen Rechner öffnen, mich an einen festen Arbeitsplatz setzen und eine Webseite aufrufen. Das ist besonders nützlich, wenn ich eine Zahlung direkt nach einem Telefonat erledigen oder einen Kontostand vor einer Bestellung kontrollieren möchte. Gegenüber einer allgemeinen Banking-App liegt der Vorteil darin, dass der geschäftliche Zweck im Mittelpunkt steht. Gegenüber einer Buchhaltungs-App bleibt sie allerdings schmaler: Sie ersetzt keine Belegablage und keine umfassende Unternehmensauswertung.
Die kostenlose Bereitstellung macht den ersten Versuch unkompliziert. Trotzdem würde ich die Entscheidung nicht allein vom Preis abhängig machen. Bei einer Finanz-App zählt vor allem, ob der Zugang mit meinem bestehenden Sparkassen-Verhältnis funktioniert und ob die tägliche Freigabe für mich bequem ist. Gerade im geschäftlichen Umfeld sollte ich nicht nur auf einen schnellen Kontoblick achten, sondern auch darauf, wie gut ich Zahlungen kontrollieren kann, wenn ich unter Zeitdruck arbeite.
Die ersten Minuten nach der Installation
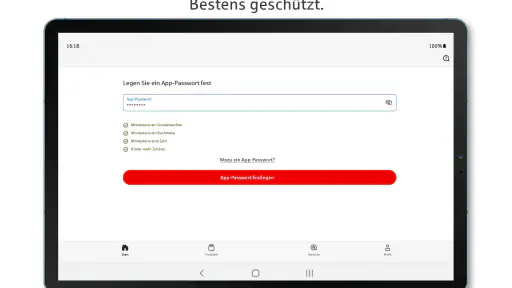
Nach dem Start würde ich nicht sofort versuchen, eine Überweisung abzuschicken. Der bessere Weg ist, zunächst den Zugang in Ruhe einzurichten und alle angezeigten Hinweise aufmerksam zu lesen. Bei Banking-Apps ist der erste Erfolg nicht die Geschwindigkeit, sondern ein sauberer, nachvollziehbarer Einstieg. Ich sollte wissen, welches Geschäftskonto angezeigt wird, wie ich mich anmelde und an welcher Stelle eine Zahlung später bestätigt wird.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Für den ersten Test eignet sich ein ruhiger Moment am Schreibtisch besser als der Parkplatz vor einem Kundentermin. Ich halte die Zugangsdaten beziehungsweise die für mein Sparkassen-Online-Banking nötigen Informationen bereit und folge dem Einrichtungsablauf Schritt für Schritt. Dabei würde ich besonders prüfen, ob der angezeigte Kontoinhaber und das Konto tatsächlich zu meinem Betrieb gehören. Wer privat und geschäftlich mehrere Sparkassen-Zugänge nutzt, sollte diese Kontrolle nicht überspringen.
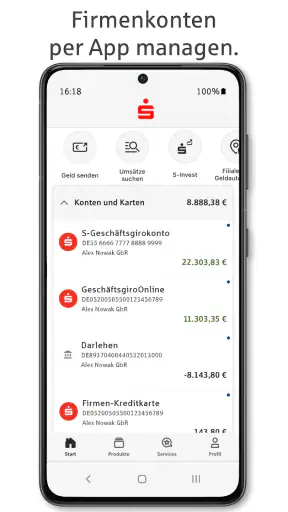
Ein sinnvoller kleiner Test ist, nach der Anmeldung nicht gleich eine echte Zahlung auszulösen, sondern zuerst den Kontostand und die letzten Umsätze anzusehen. So bekomme ich ein Gefühl für die Navigation und erkenne, ob die Buchungen so dargestellt werden, wie ich sie für meine tägliche Kontrolle brauche. Dieser Schritt klingt banal, verhindert aber einen typischen Fehler: eine wichtige Funktion erst dann zu suchen, wenn die Überweisung bereits dringend ist.
Die besten Aspekte von Sparkasse Business
Das solltest du über Sparkasse Business wissen
Ich würde außerdem die Anmeldung nicht nebenbei zwischen zwei Gesprächen einrichten. Ein Geschäftskonto verlangt mehr Aufmerksamkeit als ein kurzer Blick auf eine Wetter-App. Wenn das Smartphone von mehreren Personen genutzt wird, sollte ich mir auch überlegen, wer Zugriff auf das Gerät hat. Die App kann den Bankzugang vereinfachen, aber sie ändert nichts daran, dass das Smartphone selbst Teil der Sicherheitskette ist.
Der erste sinnvolle Erfolg: eine Zahlung kontrolliert erledigen
Der erste echte Nutzungsmoment ist für mich eine überschaubare Überweisung, deren Empfänger und Betrag bereits klar sind. Ich würde dafür nicht die größte Lieferantenrechnung des Monats nehmen, sondern einen Vorgang, bei dem ich alle Angaben sicher prüfen kann. So lerne ich den Ablauf kennen, ohne dass ein Bedienfehler gleich weitreichende Folgen hat.
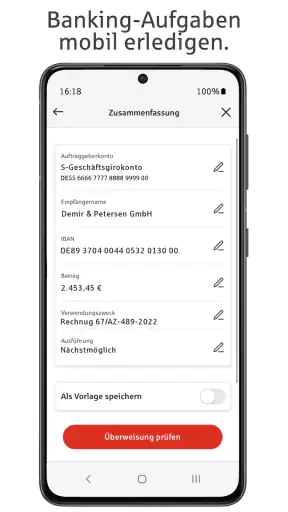
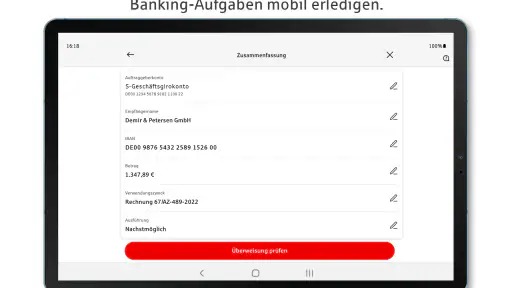
Ich beginne mit der Eingabe der Empfängerdaten und kontrolliere anschließend Betrag, Verwendungszweck und Zielkonto mit der Rechnung. Gerade beim mobilen Tippen können Zahlendreher entstehen, weil das Display kleiner ist als ein Bürobildschirm. Ich nehme mir deshalb die zusätzliche Minute, um die Angaben noch einmal mit dem Originaldokument abzugleichen. Die App spart Zeit beim Weg zur Bank, nicht beim Prüfen einer geschäftlichen Zahlung.
Wichtig ist auch, den Bestätigungsschritt bewusst wahrzunehmen. Eine vorbereitete Zahlung und eine tatsächlich freigegebene Zahlung sind nicht dasselbe. Ich würde nach der Freigabe kontrollieren, ob der Vorgang als erledigt erscheint, und mir bei Bedarf die Angaben für die eigene Ablage notieren. Das ist ein kleiner, aber wertvoller Arbeitsablauf: Zahlung ausführen, Status prüfen, Beleg oder Rechnung im Büroprozess weiterbearbeiten.
Ein realistisches Beispiel wäre ein Handwerksbetrieb, der morgens eine Materialrechnung erhält, aber den ganzen Tag auf Baustellen unterwegs ist. Statt bis zum Abend auf den Rechner zu warten, kann der Verantwortliche den Kontostand prüfen, die Rechnung übertragen und den Vorgang mobil anstoßen. Der Nutzen entsteht nicht dadurch, dass die App eine komplette Verwaltung übernimmt, sondern dadurch, dass eine einzelne geschäftliche Aufgabe nicht liegen bleibt.
Für wiederkehrende Zahlungen würde ich trotzdem nicht blind auf Routine vertrauen. Bei Miete, Versicherungen oder regelmäßigen Lieferanten können sich Betrag, Empfänger oder Verwendungszweck ändern. Die mobile Erreichbarkeit verführt leicht dazu, bekannte Vorgänge nur noch abzunicken. Mein praktischer Rat ist daher, auch vertraute Zahlungen jedes Mal kurz gegen die aktuelle Rechnung zu halten.
Screenshots
Wo neue Nutzer leicht ins Stocken geraten
Die häufigste Verwirrung dürfte nicht die grundlegende Bedienung sein, sondern die Frage, welcher Schritt gerade noch vorbereitet und welcher bereits bestätigt ist. Auf einem kleinen Bildschirm wirken Eingabe, Prüfung und Freigabe schnell wie ein einziger Ablauf. Ich lese deshalb jede Zusammenfassung vollständig, bevor ich weitergehe. Besonders bei geschäftlichen Überweisungen ist ein zusätzlicher Blick auf den Empfänger wichtiger als ein möglichst schneller Abschluss.
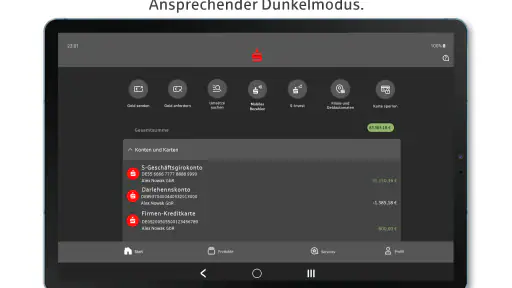
Eine zweite Stolperfalle ist die Vermischung von privatem und geschäftlichem Banking. Wer mehrere Konten verwaltet, sollte nach dem Einrichten nicht automatisch annehmen, dass die zuerst sichtbare Übersicht das gewünschte Geschäftskonto ist. Ich würde mir angewöhnen, vor jeder Zahlung den Kontonamen und den verfügbaren Betrag zu prüfen. Das ist kein spezieller Trick der App, sondern eine konkrete Arbeitsregel, die den mobilen Zugriff sicherer macht.
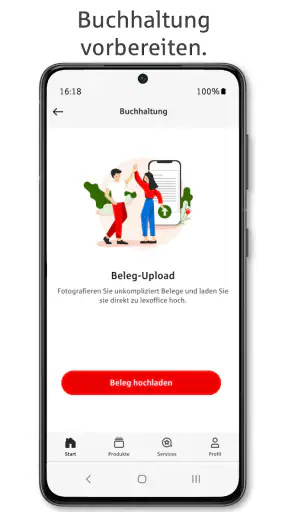
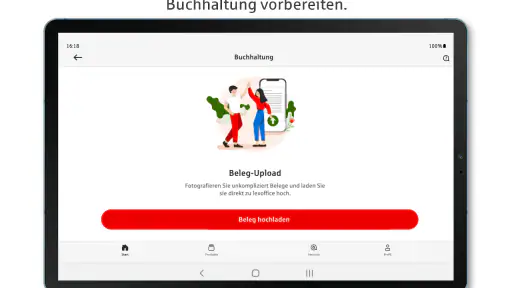
Auch der Begriff „mobil“ sollte nicht mit „vollständige Büroarbeit“ gleichgesetzt werden. Die App ist für Bankgeschäfte gedacht. Wer eine offene Rechnung nicht nur bezahlen, sondern auch erfassen, kategorisieren, mit einem Dokument verknüpfen und in eine Finanzplanung übernehmen möchte, braucht wahrscheinlich weiterhin ein separates System. Für diesen Zweck ist eine Buchhaltungs- oder Unternehmenssoftware die bessere Ergänzung. Sparkasse Business kann dabei der Ort für die Zahlung sein, aber nicht automatisch der gesamte Prozess davor und danach.
Ein weiterer praktischer Unterschied zum Browser liegt in der Arbeitsfläche. Am Computer kann ich mehrere Dokumente nebeneinander öffnen und Zahlungsdaten leichter übertragen. Auf dem Smartphone wechsle ich eher zwischen Ansichten oder Apps. Für einen einzelnen Vorgang ist das bequem genug; bei einer langen Liste von Überweisungen wird es anstrengender. Ich würde größere Zahlungsserien daher weiterhin am Rechner vorbereiten, sofern mein Arbeitsablauf das erlaubt, und das Smartphone für Kontrolle, Rückfragen und dringende Einzelvorgänge nutzen.
Wer die App auf einem älteren Gerät einsetzen möchte, sollte vorab prüfen, ob das Betriebssystem mindestens Android 10 beziehungsweise die entsprechende iOS-Version unterstützt. Die technische Mindestanforderung ist keine Nebensache: Wenn das Gerät nicht kompatibel ist, hilft auch die kostenlose Bereitstellung nicht weiter. Auf einem unterstützten Gerät bleibt außerdem die allgemeine Bedienbarkeit wichtig. Ein sehr kleines Display oder eine schwache Tastatur kann beim Übertragen langer Kontodaten mehr Reibung verursachen als die App selbst.
Ein sinnvoller Tagesablauf mit der App
Ich sehe den größten Nutzen in kurzen, wiederkehrenden Kontrollpunkten. Morgens kann ich prüfen, ob erwartete Eingänge angekommen sind, bevor ich eine Bestellung freigebe. Nach einem Kundentermin lässt sich eine vereinbarte Zahlung anstoßen, ohne den Vorgang bis zum Abend zu verschieben. Am Tagesende kann ein kurzer Kontoblick helfen, offene Bewegungen zu erkennen. Diese drei Situationen verlangen keine komplizierte Analyse, sondern verlässlichen Zugriff im richtigen Moment.
Für die Liquiditätskontrolle ist die App ebenfalls hilfreich, solange ich ihre Rolle realistisch einschätze. Ein Kontostand zeigt mir, was gerade verfügbar ist; er ersetzt keine vorausschauende Planung von Löhnen, Steuern, Miete und Lieferantenrechnungen. Ich würde den sichtbaren Betrag deshalb nie isoliert als freie Mittel interpretieren. Der bessere Ablauf ist, die App für den aktuellen Stand zu verwenden und die bekannten kommenden Verpflichtungen in meinem eigentlichen Finanzprozess gegenzurechnen.
Ein nicht ganz offensichtlicher Vorteil des mobilen Zugangs ist die Möglichkeit, Rückfragen schneller zu klären. Wenn ein Geschäftspartner behauptet, eine Zahlung sei noch nicht sichtbar, kann ich den Umsatzverlauf prüfen, ohne erst ins Büro zurückzukehren. Dabei sollte ich natürlich nur die wirklich nötigen Informationen weitergeben. Die App hilft mir bei der internen Kontrolle; sie ist kein Grund, sensible Kontodaten unbedacht per Nachricht oder Screenshot zu teilen.
Bei mehreren Verantwortlichen im Betrieb würde ich vor der Nutzung klären, wer welche Zahlungen ausführen darf und wer nur kontrolliert. Die App kann den technischen Zugang erleichtern, aber eine klare interne Regelung bleibt Sache des Unternehmens. Gerade bei spontanen Zahlungen unterwegs ist es sinnvoll, eine zweite Kontrolle für größere oder ungewöhnliche Beträge vorzusehen. So wird die Geschwindigkeit nicht zum Ersatz für das Vier-Augen-Prinzip.
Für wen Sparkasse Business gut passt
Ich würde die Anwendung vor allem Einzelunternehmern, Freiberuflern und kleinen Teams empfehlen, die bereits geschäftlich mit der Sparkasse arbeiten und ihre wichtigsten Bankwege mobil erledigen möchten. Sie passt zu Menschen, die häufig außer Haus sind und nicht jedes Mal einen Laptop öffnen wollen. Auch für eine Person, die den Kontostand mehrmals am Tag kurz prüft, ist der direkte Zugriff praktischer als ein rein browserbasierter Ablauf.
Gut passt sie außerdem zu Betrieben mit überschaubarem Zahlungsvolumen. Wenn ich gelegentlich Rechnungen bezahle, Eingänge kontrolliere und die Kontobewegungen im Blick behalten möchte, wirkt eine spezialisierte Geschäftsanwendung sinnvoller als eine überladene Finanzsuite. Die Konzentration auf das Bankgeschäft kann gerade dann angenehm sein, wenn ich keine zusätzliche Plattform für Planung, Lager oder Rechnungsstellung einrichten möchte.
Weniger passend ist sie für Unternehmen, die mehrere Banken in einer gemeinsamen Oberfläche zusammenführen müssen. Ebenso würde ich sie nicht als alleinige Lösung wählen, wenn mein Schwerpunkt auf automatischer Buchhaltung, umfangreichen Berichten oder einer detaillierten Kostenstellenkontrolle liegt. In diesen Fällen ist eine professionelle Finanzsoftware wahrscheinlich stärker. Die App kann dann trotzdem für das Sparkassenkonto nützlich bleiben, aber sie wäre nur ein Baustein und nicht die zentrale Arbeitsumgebung.
Auch wer grundsätzlich ungern Bankgeschäfte auf dem Smartphone erledigt, sollte sich nicht zum Wechsel drängen. Der Browser am Rechner bietet mehr Platz und eignet sich besser, wenn ich viele Daten vergleichen oder mehrere Unterlagen gleichzeitig verwenden muss. Der mobile Vorteil ist am größten, wenn Beweglichkeit wirklich ein Problem löst. Wer fast immer am festen Arbeitsplatz arbeitet, gewinnt möglicherweise weniger als erwartet.
Mein Urteil nach dem ersten Arbeitsablauf
Mein Eindruck von Sparkasse Business ist der einer zweckmäßigen App für einen klar umrissenen Bedarf: geschäftliche Sparkassen-Bankgeschäfte schnell und mobil erreichbar zu machen. Ich mag besonders den Gedanken, dass eine kurze Kontrolle oder eine einzelne Überweisung nicht mehr an den Bürorechner gebunden ist. Der Einstieg wirkt für Erstnutzer am sinnvollsten, wenn sie zunächst nur den Zugang prüfen, ein passendes Konto auswählen und anschließend eine kleine, kontrollierbare Zahlung durchführen.
Die Bewertung von 4,3 bei 726 Bewertungen und mehr als 100.000 Installationen zeigt, dass die Anwendung eine sichtbare Nutzerbasis hat. Für meine Entscheidung wäre das aber nur ein Orientierungspunkt. Wichtiger bleibt, ob ich Sparkassen-Geschäftskonten nutze, wie viele Zahlungen ich unterwegs erledige und ob ich eine mobile Banklösung oder ein vollständiges Finanzsystem suche. Die kostenlose App ist einen Versuch wert, wenn der erste Bedarf klar beim mobilen Banking liegt.
Mein konkreter Rat für den Start lautet: installieren, den Zugang nicht unter Zeitdruck einrichten, zuerst Kontostand und Umsätze prüfen und danach eine kleine echte Zahlung vollständig bis zur Bestätigung durchspielen. Anschließend sollte ich mir überlegen, welche Aufgaben weiterhin im Browser oder in der Buchhaltung besser aufgehoben sind. So entsteht kein falsches Versprechen, dass eine einzelne App den ganzen Geschäftsalltag übernimmt.
Am Ende empfehle ich Sparkasse Business vor allem als praktische Ergänzung für unterwegs, nicht als Ersatz für jede andere Finanzsoftware. Wer genau diese mobile Verbindung zur Sparkasse sucht, kann damit im Alltag spürbar schneller reagieren. Wer dagegen mehrere Banken, umfangreiche Auswertungen oder einen kompletten Buchhaltungsprozess in einer Oberfläche erwartet, sollte seine Anforderungen vorab genauer mit einer umfassenderen Lösung vergleichen.
Häufig gestellte Fragen zu Sparkasse Business
Was ist Sparkasse Business und für wen eignet sich die App?
Sparkasse Business ist eine mobile Banking-Lösung für Unternehmen, Selbstständige, Freiberufler und Vereine, die ihre geschäftlichen Finanzen unterwegs verwalten möchten. Nach der Einrichtung lassen sich unter anderem Kontostände prüfen, Umsätze kontrollieren und Überweisungen vorbereiten oder freigeben. Der genaue Funktionsumfang kann je nach Sparkasse, Geschäftskonto und verwendeten Banking-Verfahren unterschiedlich ausfallen.
Welche Voraussetzungen müssen für die Nutzung von Sparkasse Business erfüllt sein?
Für die Nutzung benötigen Sie in der Regel ein Geschäftskonto bei einer teilnehmenden Sparkasse sowie gültige Zugangsdaten für das Online-Banking. Je nach Sicherheitsverfahren kann zusätzlich eine Freigabe-App, ein TAN-Verfahren oder eine Registrierung des mobilen Geräts erforderlich sein. Vor dem Download sollten Sie deshalb prüfen, ob Ihre Sparkasse die Anwendung unterstützt und welche Zugangsdaten benötigt werden.
Welche Funktionen bietet Sparkasse Business im Alltag?
Die App ist vor allem auf die tägliche Verwaltung geschäftlicher Konten ausgelegt. Je nach Version und Sparkasse können Sie Kontostände und Umsätze einsehen, Überweisungen erfassen, Zahlungen prüfen oder freigeben und mehrere Konten verwalten. Praktisch ist die mobile Übersicht besonders dann, wenn Sie unterwegs schnell den Zahlungseingang kontrollieren oder eine geschäftliche Transaktion anstoßen müssen.
Wie sicher ist Sparkasse Business und welche Schutzmaßnahmen gibt es?
Sparkasse Business nutzt üblicherweise die Sicherheitsmechanismen des Sparkassen-Online-Bankings. Dazu gehören verschlüsselte Verbindungen, persönliche Zugangsdaten und eine zusätzliche Bestätigung von Zahlungen über ein TAN- oder Freigabeverfahren. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, ihr Smartphone mit Gerätesperre schützen und niemals Zugangsdaten oder Freigabecodes an Dritte weitergeben.
Ist Sparkasse Business kostenlos und funktioniert die App mit jeder Sparkasse?
Ob für Sparkasse Business Gebühren anfallen, hängt von der jeweiligen Sparkasse, dem Kontomodell und den vereinbarten Banking-Leistungen ab. Auch die Verfügbarkeit einzelner Funktionen kann regional unterschiedlich sein. Die App ist daher nicht automatisch mit jedem Geschäftskonto und jeder Sparkasse im identischen Umfang nutzbar. Vor der Installation empfiehlt sich ein Blick in die Beschreibung des jeweiligen Anbieters oder eine Nachfrage bei Ihrer Sparkasse.













